
13º Salário 2026: Pagar Dívida ou Investir? Guia Prático – Atualizado em 15 de outubro de 2026 · Leitura: 8 min · Conteúdo educativo — não é recomendação de investimento personalizada.

O 13º salário 2026 chega em duas parcelas, e a forma como você usa essa renda extra pode valer mais do que um mês inteiro de trabalho. Cerca de seis semanas antes do primeiro pagamento, esse é o momento certo para decidir. Afinal, quem planeja antes gasta menos por impulso e aproveita melhor cada real.
Neste guia, você vai ver as datas oficiais, os descontos da segunda parcela e uma ordem de prioridade para o dinheiro. Além disso, há simulações com os juros atuais, para você enxergar a diferença entre pagar uma dívida e investir.
13º salário 2026: datas, regras e quem tem direito
Antes de qualquer decisão, vale conhecer o calendário. O pagamento segue a lei e tem dois prazos principais:
| Parcela | Prazo em 2026 | Descontos |
|---|---|---|
| 1ª parcela (50% do valor bruto) | Até 30 de novembro | Nenhum desconto de INSS ou IR |
| 2ª parcela (saldo restante) | Até 18 de dezembro | INSS e, se houver, Imposto de Renda |
O prazo original da segunda parcela é 20 de dezembro. Entretanto, como a data cai em um domingo, o pagamento é antecipado para sexta-feira, dia 18.
Têm direito ao benefício os trabalhadores com carteira assinada, os empregados domésticos, os servidores públicos e os aposentados e pensionistas do INSS. Quem trabalhou pelo menos 15 dias em um mês recebe esse mês de forma proporcional. Já os autônomos não recebem de forma automática, embora possam ter gratificação prevista em contrato.
Por fim, existe a chamada parcela única. Algumas empresas pagam tudo de uma vez, geralmente até 30 de novembro. Nesse caso, o desconto de impostos incide sobre o valor total.
Quanto você vai receber: como calcular e o que é descontado
A conta base é simples. Você divide o salário mensal por 12 e multiplica pelo número de meses trabalhados no ano. Quem trabalhou os 12 meses recebe um salário inteiro. Horas extras, comissões e adicionais habituais costumam entrar na média.
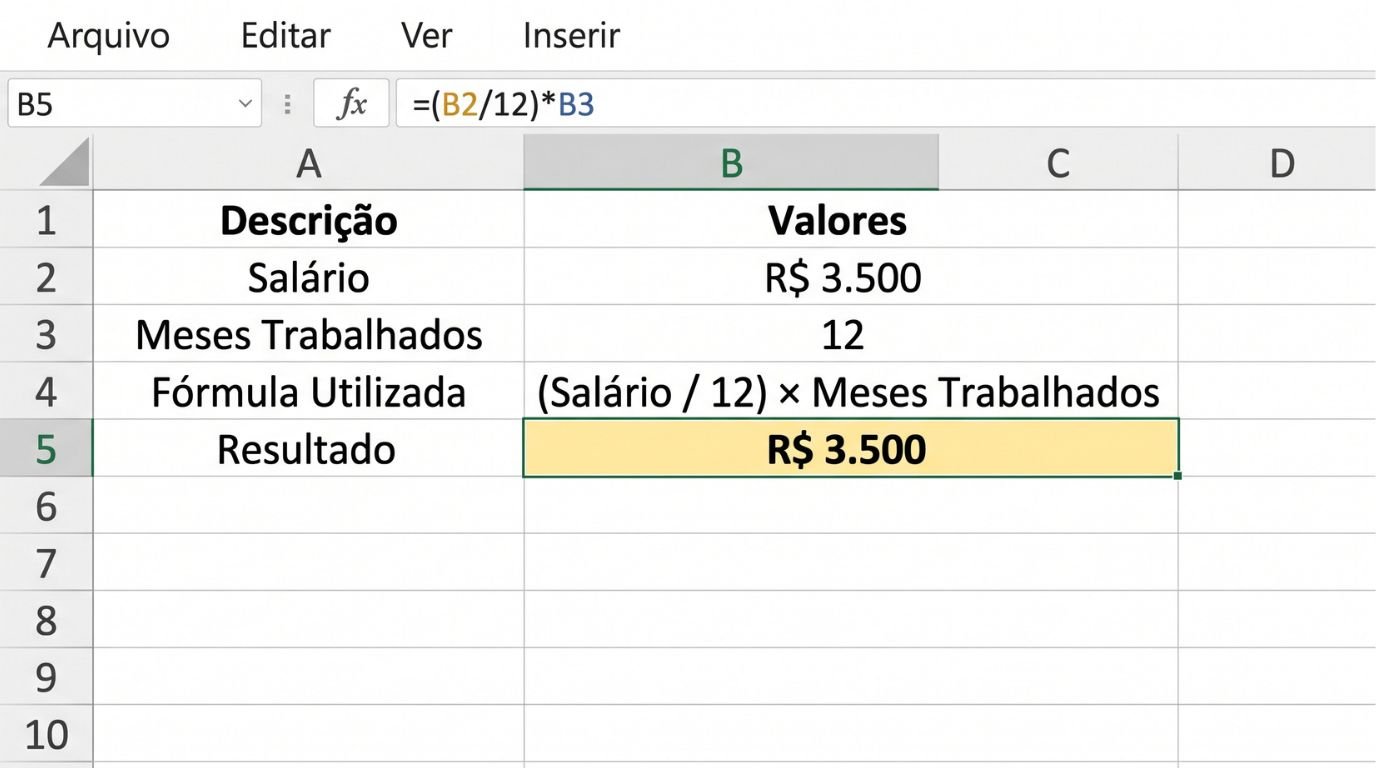
Veja um exemplo prático com salário de R$ 3.500 e contrato iniciado em julho:
- Meses trabalhados em 2026: 6 (de julho a dezembro).
- Cálculo do 13º bruto: R$ 3.500 ÷ 12 × 6 = R$ 1.750.
- Primeira parcela: R$ 875, sem descontos.
- Segunda parcela: R$ 875, menos o INSS e o IR, quando existirem.
Os descontos merecem atenção, porque eles só aparecem na segunda parcela. O INSS segue a tabela progressiva, com alíquotas de 7,5% a 14%, e incide sobre o valor total do 13º. O Imposto de Renda, por sua vez, tem tributação exclusiva na fonte. Isso significa que ele é calculado separadamente do salário mensal e não entra no ajuste anual.
A nova isenção do Imposto de Renda vale para o 13º?
Em 2026 começou a valer a reforma que isenta de IR quem ganha até R$ 5.000 por mês. Segundo orientações divulgadas por entidades contábeis e pela Receita Federal, a lógica também alcança o 13º. Portanto, um 13º de até R$ 5.000 tende a chegar sem desconto de Imposto de Renda. Entre R$ 5.000,01 e R$ 7.350 há uma redução parcial do imposto. Acima disso, vale a tabela normal.
Mesmo assim, o INSS continua sendo descontado. Por isso, confirme o cálculo exato com o departamento de pessoal da sua empresa, já que cada folha tem particularidades, como dependentes e pensão alimentícia.
O que fazer com o 13º salário 2026: a ordem de prioridade
Agora vem a decisão que realmente importa. Em vez de gastar o dinheiro na ordem em que as contas aparecem, use uma escala de prioridades. A lógica é simples: primeiro elimine o que custa mais caro, depois proteja-se e, só então, faça o dinheiro render.

Prioridade 1: quitar dívidas caras com o 13º salário
Se você tem dívida no rotativo do cartão ou no cheque especial, ela vence todas as outras opções. Os números mostram o motivo. Segundo o Banco Central, o juro médio do rotativo chegou a 444,9% ao ano em agosto de 2026, dado divulgado em 29 de setembro. Em termos mensais, isso equivale a cerca de 15,2% ao mês. Já o cartão parcelado ficou em 192,1% ao ano, ou aproximadamente 9,3% ao mês.
Compare agora com um investimento seguro. Com a Selic a 13,75% ao ano, o Tesouro Selic rende cerca de 1,08% ao mês, antes do imposto. Veja o resultado em uma simulação com R$ 3.000:
| Destino dos R$ 3.000 | Resultado em 1 mês |
|---|---|
| Quitar dívida no rotativo | Evita cerca de R$ 455 de juros |
| Investir no Tesouro Selic | Rende cerca de R$ 32 brutos |
A diferença é gigantesca. Quitar a dívida equivale a uma “rentabilidade” quase 14 vezes maior do que a de qualquer aplicação segura. Por isso, enquanto existir dívida cara, investir é uma decisão pior do que pagar.
Vale um detalhe importante. Desde 2024, a lei limita o total de juros e encargos do rotativo e do parcelamento do cartão a 100% do valor original da dívida. O teto ajuda, mas ele não elimina o problema, porque você ainda pode pagar o dobro do que devia. Já o cheque especial tem limite legal de 8% ao mês.
Se a sua dívida é maior do que o 13º, o melhor caminho costuma ser quitar uma parte e renegociar o restante. Nesse caso, vale consultar o passo a passo para negociar dívidas com o banco antes de fechar qualquer acordo.
Prioridade 2: formar ou completar a reserva de emergência
Sem dívidas caras, o próximo passo é a reserva. Ela deve cobrir de 3 a 6 meses do seu custo de vida essencial, em um investimento com liquidez diária e baixo risco. Como exemplo, quem gasta R$ 2.800 por mês precisa de R$ 8.400 a R$ 16.800 para ficar protegido.
O 13º ajuda muito nessa construção. Imagine alguém que recebe R$ 3.000 de 13º líquido e o aplica integralmente na reserva. Em um único ano, isso já representa mais de um mês de custo de vida protegido. Para calcular o seu número ideal, consulte o guia sobre como calcular a reserva de emergência ideal.
Prioridade 3: separar o dinheiro das contas sazonais
Janeiro costuma ser o mês mais pesado do orçamento. Aparecem IPVA, IPTU, material escolar e matrícula, quase sempre ao mesmo tempo. Quem não se prepara acaba recorrendo ao cartão ou ao cheque especial, e o círculo vicioso recomeça.
Por isso, separe parte do 13º para essas despesas previsíveis. Some o que vai pagar entre janeiro e março e aplique o valor com liquidez diária. Assim, o dinheiro rende até o vencimento.
Prioridade 4: investir o que sobrar
Somente depois das três etapas anteriores entra o investimento de longo prazo. Aqui, o 13º tem uma vantagem: ele é um aporte anual previsível. Aplicado todo ano, mesmo em valores modestos, ele aproveita bem o efeito dos juros compostos.
Com a Selic a 13,75%, a poupança rende cerca de 9,6% ao ano, ou seja, 70% da Selic. O Tesouro Selic e os CDBs de liquidez diária, por outro lado, acompanham a taxa cheia, ainda que haja imposto sobre o rendimento. Para comparar as duas alternativas, veja o post sobre Tesouro Direto ou CDB.
Como dividir o 13º salário 2026: exemplo com R$ 4.000
Ninguém precisa seguir uma fórmula rígida, porém um exemplo ajuda a visualizar. Imagine um 13º líquido de R$ 4.000 e uma dívida de R$ 1.500 no rotativo do cartão:
- Quitar a dívida (R$ 1.500): elimina um juro de mais de 15% ao mês.
- Reserva de emergência (R$ 1.000): aproxima o trabalhador da meta de 3 a 6 meses.
- Contas de janeiro (R$ 800): cobre IPVA, material escolar ou parte do IPTU.
- Lazer e festas (R$ 700): o orçamento também precisa de prazer, sem culpa.
O lazer entra na conta de propósito. Planos muito rígidos costumam fracassar, e é bem mais fácil seguir um plano que permite uma parte de recompensa. Quem não tem dívida pode redistribuir o primeiro valor entre reserva e investimentos.
Erros comuns com o 13º salário
Alguns deslizes se repetem todo fim de ano. Reconhecê-los de antemão ajuda a evitá-los:
- Gastar a primeira parcela antes de receber a segunda. Como a segunda vem com descontos, ela costuma ser menor do que o esperado.
- Contar com o valor bruto. O dinheiro que de fato cai na conta é o líquido, depois do INSS e do IR.
- Parcelar compras de fim de ano em muitas vezes. As prestações de janeiro e fevereiro se acumulam com IPVA e matrícula.
- Investir antes de quitar dívida cara. Como vimos, o juro do rotativo supera qualquer rendimento seguro.
Para aprofundar esse raciocínio, o post sobre custo de oportunidade nas decisões financeiras mostra como cada escolha esconde um custo que não aparece na hora da compra.
Uma dica final: programe as transferências para o mesmo dia do pagamento, antes de gastar qualquer centavo.
Perguntas frequentes sobre o 13º salário 2026
Datas e valores
Quando cai o 13º salário 2026? A primeira parcela deve ser paga até 30 de novembro. A segunda, até 18 de dezembro, porque o dia 20 cai em um domingo.
O 13º salário 2026 paga Imposto de Renda? Depende do valor. Pelas orientações divulgadas, um 13º de até R$ 5.000 tende a ficar isento, com redução parcial até R$ 7.350. Confirme sempre com a folha de pagamento da empresa.
Como usar o dinheiro
Vale mais a pena pagar dívida ou investir o 13º? Em geral, pagar a dívida cara. O rotativo do cartão passa de 15% ao mês, enquanto os investimentos conservadores rendem pouco mais de 1% ao mês.
Posso usar o 13º para formar a reserva de emergência? Sim, e essa é uma excelente estratégia. Nesse caso, aplique o dinheiro em um produto com liquidez diária, como o Tesouro Selic ou um CDB de liquidez diária.
Para conferir os dados oficiais sobre juros, consulte as estatísticas de juros do Banco Central. Já as regras do novo Imposto de Renda estão no portal do Ministério da Fazenda.
Leia também
- Reserva de Emergência Ideal: como calcular o seu valor
- Custo de Oportunidade: o que suas decisões financeiras escondem
- Como Fazer um Orçamento Doméstico que Funciona
Aviso importante: este conteúdo tem caráter educativo e informativo. As taxas, os prazos e as regras tributárias citados têm data de referência (outubro de 2026) e podem mudar. Nada aqui constitui recomendação de investimento personalizada — antes de decidir, avalie seu perfil e, se necessário, consulte um profissional certificado.