
Atualizado em 17 de agosto de 2026 · Leitura: 8 min · Conteúdo educativo — não é recomendação financeira personalizada.
Um orçamento doméstico que funciona não é aquele cheio de planilhas complexas — é aquele que você realmente consegue seguir mês após mês. Muita gente já tentou controlar os gastos, desistiu depois de duas semanas e concluiu que “não é para o seu perfil”. Na verdade, o problema quase sempre está no método escolhido, não na pessoa.
Neste guia, você vai ver um passo a passo simples, além de métodos testados que se adaptam a diferentes estilos de vida.
Por que a maioria dos orçamentos falha
Antes de montar o seu, vale entender por que tantas tentativas fracassam. Em geral, os motivos se repetem:
- O orçamento é rígido demais, sem espaço para imprevistos ou lazer;
- A pessoa tenta controlar cada centavo, o que exige um esforço difícil de manter;
- Não há revisão periódica, então o plano perde contato com a realidade;
- O método escolhido não combina com a rotina de quem está tentando segui-lo.
O problema, portanto, quase nunca é falta de disciplina. Na verdade, a chave de um orçamento doméstico que funciona não é rigidez extrema — é encontrar um sistema simples o suficiente para virar hábito.
Passo 1: descubra para onde seu dinheiro está indo
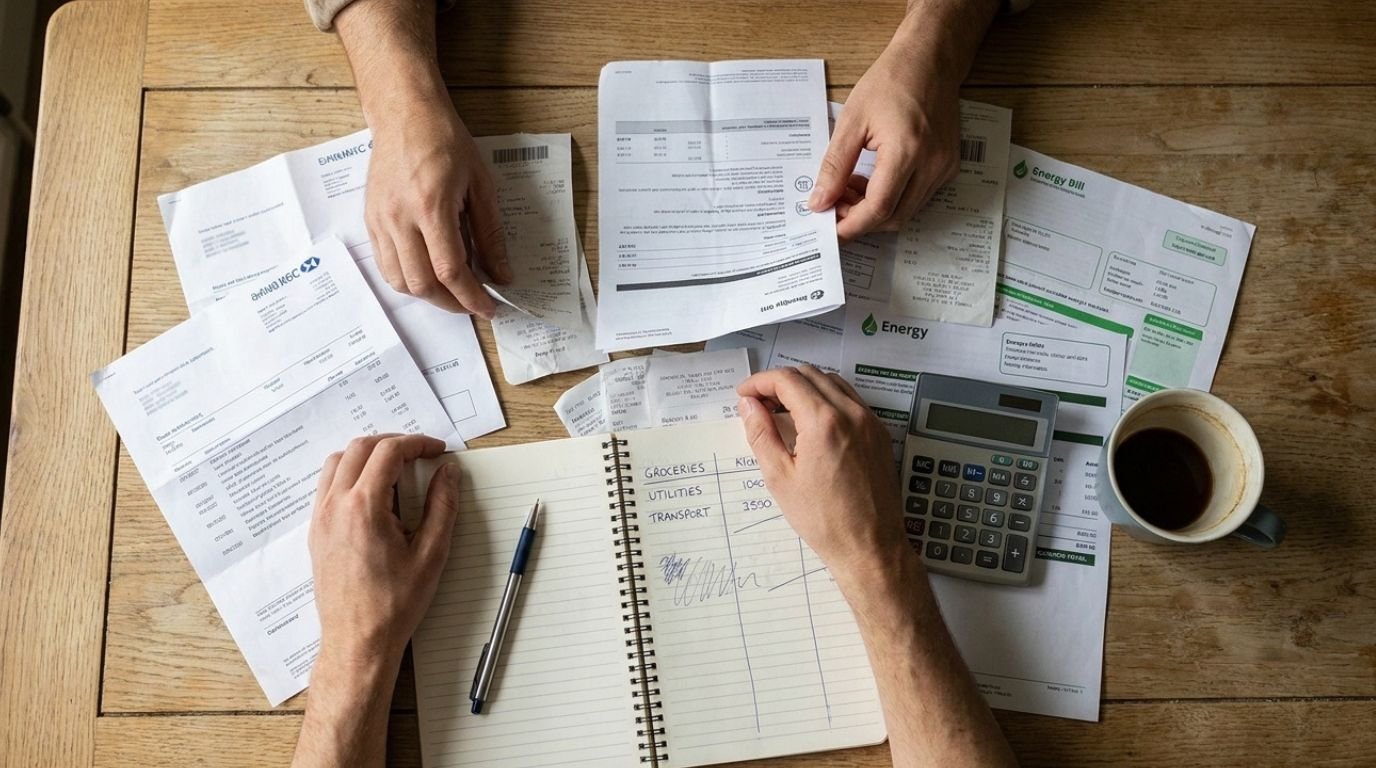
Antes de criar qualquer meta, reúna os extratos dos últimos dois ou três meses. Inclua conta corrente, cartão de crédito e qualquer outra forma de pagamento que você use com frequência. Em seguida, categorize cada gasto: moradia, alimentação, transporte, lazer, assinaturas, entre outros.
Esse levantamento costuma revelar surpresas. Afinal, muita gente subestima quanto gasta com pequenas compras recorrentes, como delivery ou assinaturas de streaming, justamente por serem valores baixos individualmente.
Passo 2: escolha um método de orçamento
Orçamento doméstico que funciona com o método 50-30-20
Esse é um dos métodos mais populares, por ser simples de aplicar. Basicamente, a ideia é dividir a renda líquida mensal em três blocos:
- 50% para necessidades: moradia, alimentação, transporte, contas fixas;
- 30% para desejos: lazer, restaurantes, compras não essenciais;
- 20% para prioridades financeiras: reserva de emergência, investimentos e quitação de dívidas.
Esses percentuais são um ponto de partida, não uma regra fixa. Afinal, quem mora em cidades com aluguel mais caro, por exemplo, pode precisar ajustar a proporção destinada a necessidades.
Exemplo prático: aplicando o 50-30-20 na prática
Para tornar isso mais concreto, imagine uma pessoa com renda líquida de R$ 4.000 por mês. Aplicando o método, a divisão ficaria assim:
- Necessidades (50%) — R$ 2.000: aluguel, contas de consumo, alimentação básica e transporte.
- Desejos (30%) — R$ 1.200: restaurantes, assinaturas de streaming, lazer e compras não essenciais.
- Prioridades financeiras (20%) — R$ 800: reserva de emergência, investimentos e, se houver, quitação de dívidas.
Na prática, se essa pessoa perceber que as necessidades estão consumindo 65% da renda, em vez dos 50% recomendados, isso é um sinal de alerta. Nesse caso, vale revisar gastos fixos — como trocar de plano de internet ou renegociar o aluguel — antes de tentar cortar ainda mais os 30% de desejos, que já costumam ser a fatia mais enxuta do orçamento de quem vive com aperto financeiro.
Da mesma forma, se os 20% de prioridades financeiras ainda não existem no orçamento atual, o primeiro passo não precisa ser perfeito. Começar destinando 5% ou 10% da renda já cria o hábito — o percentual pode crescer conforme o orçamento se ajusta ao longo dos meses.
Orçamento por envelopes (ou categorias)
Outro método bastante usado é dividir o dinheiro em “envelopes” — hoje, geralmente digitais — por categoria de gasto. Assim que o envelope de determinada categoria esvazia, os gastos daquela área param até o mês seguinte.
Esse método, portanto, costuma funcionar bem para quem tem dificuldade de controlar categorias específicas, como alimentação fora de casa ou compras por impulso.
Orçamento base zero
Nesse método, cada real da renda recebe um destino específico antes do mês começar. Daí vem o nome “base zero”: no papel, não sobra nenhum valor sem propósito definido. Em geral, costuma ser mais trabalhoso de montar, mas oferece o controle mais detalhado entre os três métodos.
Passo 3: automatize o que puder
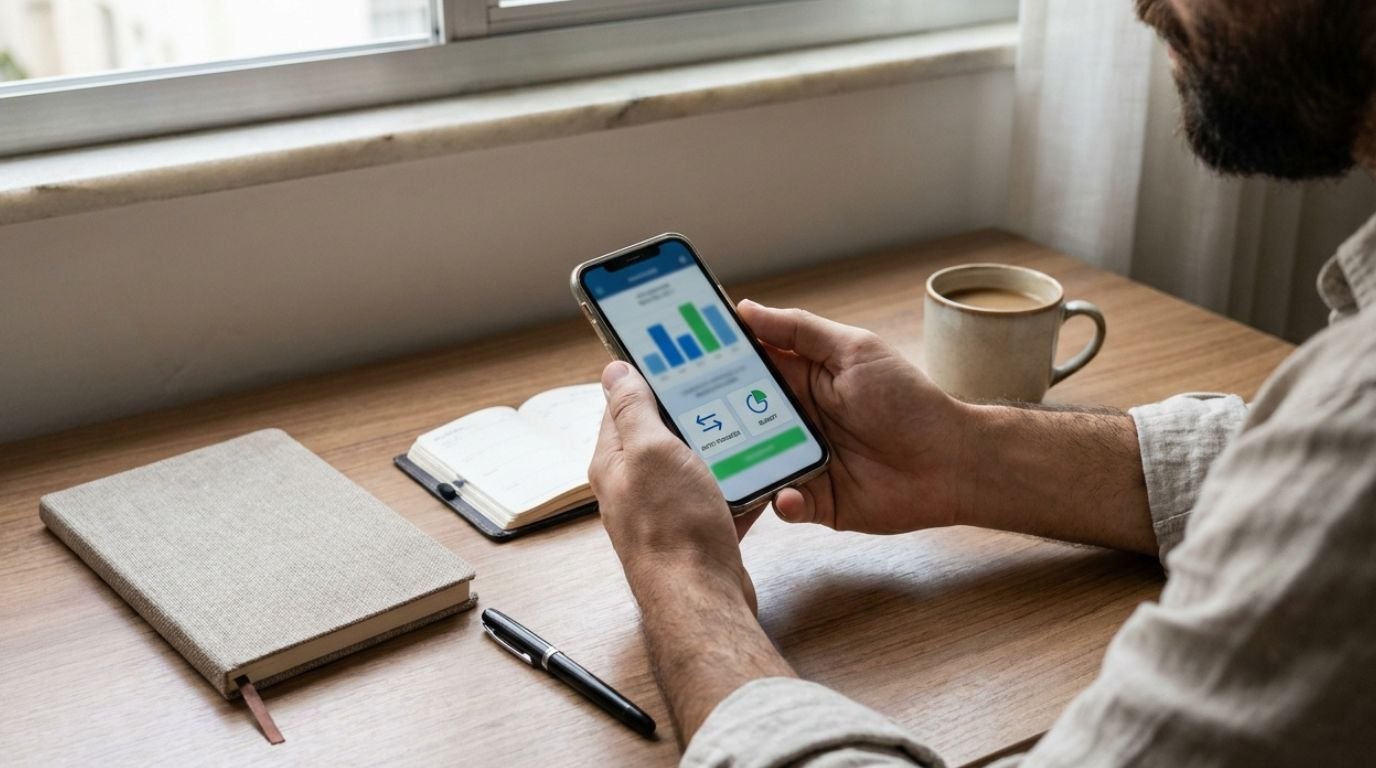
Depois de escolher o método, o próximo passo é reduzir o esforço manual. Programe transferências automáticas para a reserva de emergência e os investimentos logo após receber o salário. Dessa forma, você não depende de força de vontade todo mês para guardar dinheiro.
Da mesma forma, revise assinaturas e débitos automáticos recorrentes. Muitas vezes, um orçamento “vaza” justamente por cobranças pequenas e esquecidas, não por gastos grandes e conscientes.
Passo 4: revise o orçamento todo mês
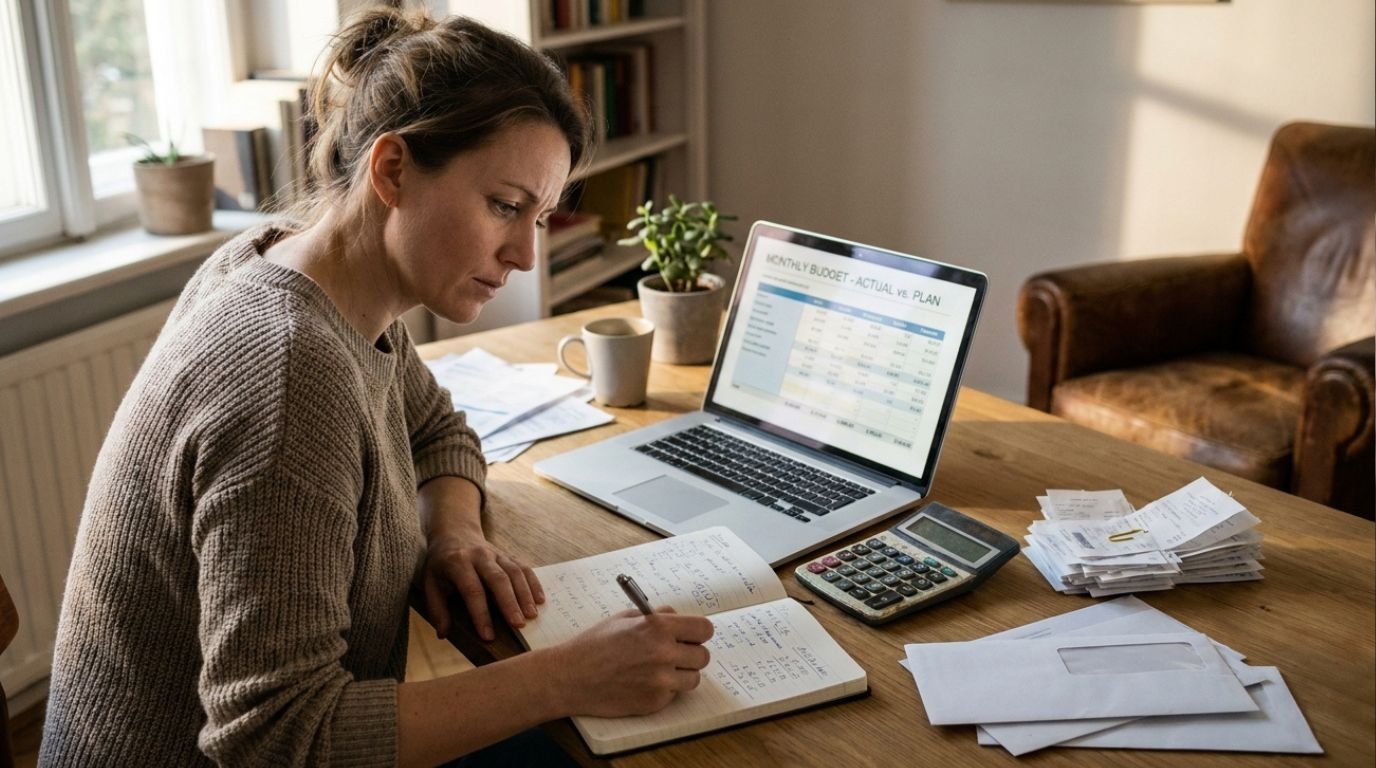
Um orçamento doméstico que funciona não é um documento estático — ele precisa de ajustes. Reserve, portanto, 15 a 20 minutos por mês para comparar o planejado com o realizado. Isso ajuda a identificar categorias que estouraram e a entender o motivo, em vez de simplesmente se sentir culpado pelo resultado.
Ferramentas que ajudam a manter o orçamento em dia
Manter o controle manualmente, todo santo mês, é uma das principais razões pelas quais as pessoas desistem. Por isso, vale considerar algumas ferramentas que reduzem esse esforço:
- Aplicativos de gestão financeira pessoal. Conectam-se automaticamente à conta bancária e ao cartão de crédito, categorizando os gastos sem que você precise digitar nada manualmente.
- Planilhas com fórmulas prontas. Para quem prefere mais controle manual, uma planilha simples, com categorias fixas e somas automáticas, já resolve boa parte do trabalho.
- Alertas de gastos por categoria. Muitos bancos digitais permitem configurar notificações quando um limite de gasto é atingido em determinada categoria — uma forma prática de aplicar o método de envelopes sem precisar de um app separado.
Independentemente da ferramenta escolhida, o mais importante é a consistência. Um sistema simples que você realmente usa todo mês vale mais do que uma planilha elaborada que é abandonada na terceira semana.
Como lidar com gastos sazonais sem descontrolar o orçamento
Um dos erros mais comuns, como já mencionamos, é esquecer dos gastos que não aparecem todo mês — mas que, cedo ou tarde, sempre chegam. IPVA, seguro do carro, material escolar, presentes de fim de ano e mensalidades anuais são exemplos clássicos de despesas sazonais que pegam o orçamento de surpresa justamente por não terem uma linha fixa no planejamento mensal.
A solução mais eficaz, nesse caso, é criar uma categoria específica de “gastos sazonais” dentro do orçamento, e alimentá-la todo mês com um valor fixo, mesmo pequeno. Assim, quando dezembro ou o vencimento do IPVA chegarem, o dinheiro já estará separado, em vez de comprometer o orçamento normal daquele mês específico.
Como calcular o valor mensal para gastos sazonais
Para dimensionar essa categoria, some o valor estimado de todos os gastos sazonais do ano — IPVA, seguro, material escolar, presentes, entre outros — e divida por doze. O resultado é o quanto você precisa guardar todo mês para não ser pego de surpresa.
Por exemplo, se a soma desses gastos ao longo do ano chega a R$ 6.000, o ideal é reservar R$ 500 por mês especificamente para essa finalidade, separados do restante do orçamento. Dessa forma, um gasto que pareceria pesado em um único mês passa a ser diluído ao longo de todo o ano, tornando o impacto no orçamento praticamente imperceptível.
Vale, ainda, revisar essa estimativa uma vez por ano, já que gastos sazonais tendem a mudar — um filho que entra na escola, por exemplo, adiciona uma nova despesa anual que precisa ser incorporada ao cálculo.
Erros comuns ao montar um orçamento doméstico
- Não considerar gastos anuais ou sazonais. IPVA, material escolar e presentes de fim de ano costumam pegar as pessoas de surpresa por não serem gastos mensais.
- Copiar um modelo pronto sem adaptar à própria realidade. Afinal, cada família tem uma estrutura de gastos diferente — o método precisa se ajustar a você, não o contrário.
- Abandonar o controle após um mês “ruim”. Um mês fora do planejado não invalida o método; é justamente o momento de ajustar, não desistir.
- Não incluir dinheiro para lazer. Isso porque orçamentos rígidos demais tendem a durar pouco, já que ninguém consegue sustentar restrição total por muito tempo.
Perguntas frequentes
Qual o melhor método de orçamento doméstico? Não existe um método universalmente melhor. O 50-30-20 costuma ser um bom ponto de partida por ser simples, mas quem tem dificuldade em categorias específicas pode se beneficiar mais do método de envelopes.
Preciso usar uma planilha para fazer orçamento doméstico? Não necessariamente. Planilhas ajudam quem gosta de detalhamento, mas aplicativos de controle financeiro ou até anotações simples também funcionam, desde que sejam mantidos com regularidade.
Como incluir a reserva de emergência no orçamento? O ideal, nesse caso, é tratá-la como uma despesa fixa, não como o que sobra no fim do mês. Programar a transferência logo após receber o salário aumenta bastante a consistência.
Orçamento doméstico funciona para renda variável? Sim, mas exige um ajuste. Em vez de usar a renda do mês corrente, muitos especialistas recomendam basear o orçamento na média dos últimos meses, para não superestimar o disponível em meses mais fracos.
Leia também
- Como Calcular Sua Reserva de Emergência Ideal
- Custo de Oportunidade Financeiro: O Que Suas Decisões Financeiras Escondem
Para uma ferramenta gratuita de planejamento, o Banco Central mantém o portal Meu Bolso em Dia com conteúdo de educação financeira.
Aviso importante: este conteúdo tem caráter educativo e informativo. Não constitui recomendação financeira personalizada — antes de tomar decisões sobre seu orçamento, avalie sua própria realidade financeira.