
Renda fixa 2026 – Atualizado em 25 de agosto de 2026 · Leitura: 7 min · Conteúdo educativo — não é recomendação de investimento personalizada.
O Copom decidiu, em sua reunião de 5 de agosto de 2026, manter a Selic em 14,00% ao ano, com o CDI acompanhando de perto em 13,90% ao ano. Na prática, isso significa que aplicações simples e conservadoras — que muita gente ainda ignora — estão pagando mais do que boa parte dos fundos de investimento sofisticados do mercado.
O problema é que “render bem” não é a mesma coisa que “render de verdade”. Com o Boletim Focus mais recente projetando o IPCA de 2026 em torno de 5,02% ao ano — após seis semanas seguidas de queda na estimativa —, é o ganho acima da inflação — o chamado ganho real — que decide se o seu dinheiro está de fato crescendo ou só correndo atrás do prejuízo. Neste guia, você vai entender onde alocar cada real, quanto isso rende líquido no bolso e como montar uma estratégia que não dependa de sorte.
Por que a renda fixa voltou a ser protagonista
Com juros de dois dígitos, o custo de oportunidade de deixar dinheiro em ativos de risco sem necessidade ficou alto demais para ignorar. Um CDI de 13,90% ao ano — descontada uma inflação projetada de 5,02% — ainda entrega um ganho real líquido relevante, algo que não se via com tanta facilidade há alguns ciclos.
Isso não significa abandonar a bolsa ou fundos imobiliários — significa dar à renda fixa o peso que ela merece dentro da carteira, principalmente para reserva de emergência e objetivos de médio prazo.
Os três pilares: Tesouro Direto, CDB e títulos isentos
| Produto | Indexador | Rentabilidade bruta aproximada* | Imposto de Renda | Liquidez |
|---|---|---|---|---|
| Tesouro Selic | Selic | ~13,9% a.a. | Tabela regressiva (22,5% a 15%) | Diária (D+1) |
| CDB (112% do CDI) | CDI | ~15,6% a.a. | Tabela regressiva (22,5% a 15%) | Varia por título |
| LCI/LCA (92% do CDI) | CDI | ~12,8% a.a. líquido | Isento para pessoa física | No vencimento (carência mínima) |
| Tesouro IPCA+ | IPCA + taxa fixa | IPCA + ~6,5% a.a. | Tabela regressiva (22,5% a 15%) | Diária, com marcação a mercado |
*Valores de referência com base na Selic e no CDI de agosto de 2026. Taxas variam por emissor — sempre confira a rentabilidade exata antes de investir.
Tesouro Direto é a base de qualquer carteira conservadora: risco soberano, liquidez e previsibilidade. O Tesouro Selic é indicado para reserva de emergência; o Tesouro IPCA+ protege objetivos de longo prazo contra a inflação.
CDBs costumam pagar mais que o Tesouro para compensar o risco de crédito da instituição emissora — mitigado pela garantia do FGC de até R$ 250.000 por CPF e por instituição (teto de R$ 1 milhão a cada 4 anos).
LCI e LCA têm isenção total de Imposto de Renda para pessoa física. A conta muda tudo: uma LCI a 90% do CDI pode render mais no bolso do que um CDB tributado a 115% do CDI, dependendo do prazo.
Como montar sua carteira com a Selic neste patamar
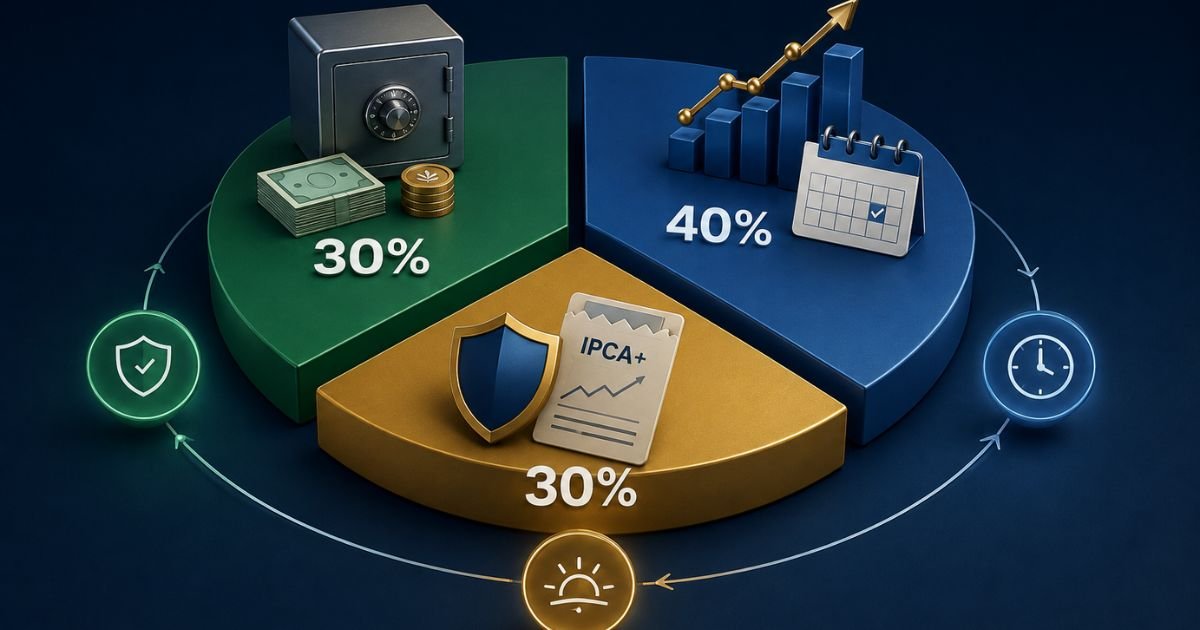
Uma estrutura possível para quem está organizando a carteira agora:
- 30% em reserva de liquidez — Tesouro Selic ou CDB de liquidez diária pagando pelo menos 100% do CDI, para emergências.
- 40% em oportunidades de médio prazo — CDBs prefixados ou pós-fixados de 2 a 3 anos, travando taxas atrativas enquanto o ciclo de juros ainda está elevado.
- 30% em proteção de longo prazo — Tesouro IPCA+ com vencimentos longos, para blindar poder de compra em objetivos como aposentadoria.
Essa divisão é um ponto de partida, não uma fórmula fixa — o ideal é ajustar conforme seu prazo, sua reserva já constituída e sua tolerância a risco.
Erros comuns de quem está começando na renda fixa
Mesmo em um cenário favorável como o atual, é fácil perder rentabilidade por decisões mal calculadas. Os erros mais frequentes:
Comparar apenas o percentual do CDI, sem olhar o Imposto de Renda. Um CDB a 100% do CDI tributado pode render menos, no bolso, do que uma LCI a 90% do CDI isenta — dependendo do prazo de resgate. Sempre calcule o valor líquido antes de decidir.
Ignorar a liquidez na hora de escolher o título. Travar dinheiro que pode ser necessário em poucos meses em um CDB com vencimento de três anos é um erro clássico — mesmo com uma taxa atrativa, a venda antecipada no mercado secundário pode gerar perdas.
Concentrar tudo em um único emissor. A garantia do FGC tem teto por instituição financeira. Quem investe valores mais altos deve distribuir entre bancos diferentes para manter a proteção integral.
Não revisar a carteira quando o ciclo de juros muda. A estratégia ideal com a Selic em 14% não é a mesma de quando ela estiver em 8% ou 9%. Prefixados travados hoje podem ser ótimos se a Selic cair como o mercado projeta — mas a decisão precisa ser revisada periodicamente, não feita uma vez e esquecida.
Exemplo prático: simulação por perfil de investidor
Para tornar a alocação sugerida mais concreta, veja como ela se traduziria para diferentes valores de patrimônio:
- Quem está começando (R$ 5.000 aplicados): R$ 1.500 em Tesouro Selic (reserva), R$ 2.000 em CDB de 2 anos de um banco médio pagando 112% do CDI, R$ 1.500 em Tesouro IPCA+ 2035. Prioridade aqui é criar o hábito e manter liquidez, não maximizar centavos de rentabilidade.
- Patrimônio intermediário (R$ 50.000 aplicados): já vale diversificar entre dois ou três emissores de CDB para respeitar o limite do FGC por instituição, além de considerar LCI/LCA para reduzir a carga tributária efetiva da carteira como um todo.
- Patrimônio mais avançado (R$ 200.000 ou mais): nesse volume, a diferença entre 110% e 115% do CDI já representa um valor relevante em termos absolutos — vale negociar taxas diretamente com o gerente ou comparar plataformas de investimento que ofereçam CDBs de bancos médios com rentabilidade mais competitiva.
Esses números são ilustrativos — o valor exato de cada faixa deve ser ajustado à sua realidade, seus objetivos e seu horizonte de tempo.
Como funciona a tabela regressiva do Imposto de Renda
A maior parte dos investimentos em renda fixa tributados — Tesouro Direto e CDB — segue a mesma tabela regressiva, que reduz a alíquota conforme o tempo que o dinheiro fica aplicado:
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Na prática, um resgate de curtíssimo prazo entrega quase um quarto do rendimento para o imposto, enquanto quem mantém a aplicação por mais de dois anos reduz essa mordida para 15%. É mais um motivo para não misturar reserva de emergência — que pode precisar ser sacada a qualquer momento — com aplicações pensadas para o longo prazo: o tempo de permanência muda completamente o resultado líquido no bolso.
Perguntas frequentes
A Selic vai continuar em 14% até o fim de 2026? A projeção mais recente do Boletim Focus já não aponta mais estabilidade: a mediana de mercado para a Selic no fim de 2026 caiu de 14% para 13,75% ao ano, às vésperas da reunião do Copom de agosto. Ou seja, o mercado espera pelo menos mais um corte ainda este ano. Como esses números mudam a cada reunião do Copom, vale conferir a projeção mais recente antes de travar um título longo.
Vale mais a pena Tesouro Selic ou CDB de banco médio? Depende do seu objetivo. Para reserva de emergência, a segurança soberana do Tesouro Selic costuma pesar mais que alguns décimos de rentabilidade extra do CDB.
LCI e LCA têm algum risco? Sim — não têm liquidez diária e, embora contem com garantia do FGC dentro dos limites, ainda envolvem risco de crédito do emissor.
Preciso pagar Imposto de Renda todo mês sobre a renda fixa? Não. Na maioria dos títulos tributados (Tesouro Direto e CDB), o Imposto de Renda é retido apenas no resgate ou no vencimento, seguindo a tabela regressiva conforme o tempo em que o dinheiro ficou aplicado — quanto mais longo o prazo, menor a alíquota.
Leia também
- Como calcular sua reserva de emergência ideal
- FGC: como funciona a garantia dos seus investimentos
- Tesouro IPCA+ vale a pena para aposentadoria?
Aviso importante: este conteúdo tem caráter educativo e informativo. As taxas e projeções citadas têm data de referência (agosto de 2026) e podem mudar a cada reunião do Copom ou divulgação do Boletim Focus. Nada aqui constitui recomendação de investimento personalizada — antes de investir, avalie seu perfil e, se necessário, consulte um profissional certificado.
Pingback: Custo de Oportunidade Financeiro: O Que Suas Decisões Financeiras Escondem - Solidez Financeira
Pingback: Tesouro IPCA+ para Aposentadoria: Vale a Pena em 2026? - Solidez Financeira