
7 Estratégias Poderosas para Proteger Seu Dinheiro como calcular sua reserva de emergência ideal? Aprenda a definir o valor certo, quantos meses guardar, onde investir e como usar o FGC para proteger seu patrimônio.
Sumário do artigo
Sumário do artigo
| Seção | Conteúdo |
|---|---|
| 1 | O que é reserva de emergência |
| 2 | Por que ela é tão importante |
| 3 | Como calcular sua reserva de emergência |
| 4 | Quantos meses de despesas guardar |
| 5 | Reserva para CLT, autônomos e famílias |
| 6 | Onde guardar a reserva |
| 7 | FGC: como funciona a garantia |
| 8 | Liquidez e segurança |
| 9 | O que não usar como reserva |
| 10 | Como montar sua reserva do zero |
| 11 | Estratégias para acelerar o processo |
| 12 | Quando usar a reserva |
| 13 | Erros comuns |
| 14 | Perguntas frequentes |
| 15 | Conclusão |
O que é uma reserva de emergência?
A reserva de emergência é uma quantia de dinheiro separada exclusivamente para lidar com situações inesperadas que podem comprometer seu orçamento. Em outras palavras, ela funciona como uma espécie de colchão financeiro.
Imagine, por exemplo, que você perca sua principal fonte de renda, precise fazer um reparo urgente na casa, tenha uma despesa médica inesperada ou precise substituir um equipamento essencial para trabalhar.
Sem dinheiro guardado, uma emergência pode obrigá-lo a recorrer ao cartão de crédito, cheque especial, empréstimos ou até mesmo vender investimentos em um momento ruim.
Por outro lado, com uma reserva adequada, você ganha tempo para resolver o problema sem transformar uma dificuldade pontual em uma crise financeira.
E aqui está o ponto mais importante: reserva de emergência não existe para enriquecer rapidamente. Na verdade, o objetivo principal é proteger sua estabilidade financeira. Por isso, segurança e liquidez devem vir antes da rentabilidade.
Por que ter uma reserva de emergência é tão importante?
A vida financeira raramente segue exatamente o planejamento. Afinal, mesmo uma pessoa organizada pode enfrentar situações inesperadas. Entre os principais exemplos estão:
- Perda ou redução temporária da renda;
- Desemprego;
- Problemas no veículo;
- Despesas domésticas inesperadas;
- Gastos médicos;
- Manutenção urgente da residência;
- Equipamentos necessários para trabalhar;
- Despesas familiares inesperadas.
O problema, contudo, é que uma emergência financeira costuma aparecer justamente quando você menos espera. Por isso, ter dinheiro disponível pode fazer uma diferença enorme.
Além do aspecto financeiro, existe também uma questão comportamental. Afinal, quando você sabe que possui dinheiro suficiente para atravessar alguns meses sem renda, tende a tomar decisões com mais calma. Em outras palavras, a reserva compra algo extremamente valioso: tempo para pensar.
Como calcular sua reserva de emergência ideal?
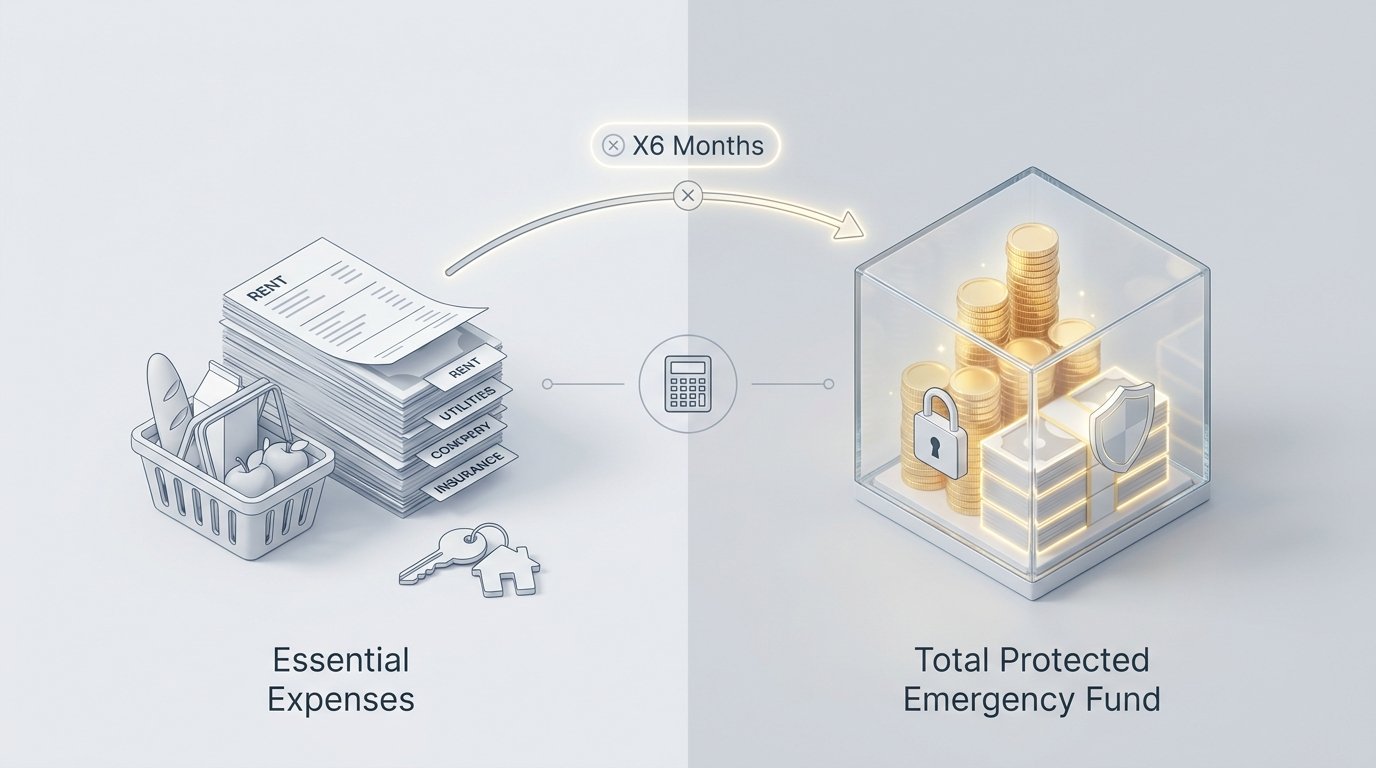
O cálculo começa pelas suas despesas essenciais mensais. Não é necessário, porém, simplesmente multiplicar o seu salário por determinado número de meses. O mais correto, na verdade, é analisar quanto você realmente precisa para manter seu padrão básico de vida.
A fórmula é simples:
Reserva de emergência = despesas essenciais mensais × número de meses de proteção
Por exemplo, suponha que suas despesas essenciais sejam:
| Despesa | Valor |
|---|---|
| Moradia | R$ 1.500 |
| Alimentação | R$ 800 |
| Energia e água | R$ 300 |
| Transporte | R$ 400 |
| Internet e telefone | R$ 150 |
| Saúde | R$ 250 |
| Outras despesas essenciais | R$ 300 |
| Total | R$ 3.700 |
Se você decidir manter uma reserva equivalente a seis meses:
R$ 3.700 × 6 = R$ 22.200
Nesse caso, sua reserva-alvo seria de aproximadamente R$ 22.200. Vale notar que o cálculo não depende diretamente de quanto você ganha. Afinal, uma pessoa que ganha R$ 10 mil e gasta R$ 8 mil por mês possui uma necessidade de proteção diferente de alguém que ganha R$ 10 mil e gasta R$ 4 mil. É por isso que controlar as despesas é tão importante.
Primeiro passo: descubra seu custo de vida essencial
Antes de pensar em investimentos, faça um levantamento das suas despesas.
Separe tudo em duas categorias:
Despesas essenciais
São aquelas necessárias para manter sua vida funcionando.
Exemplos:
- Aluguel ou financiamento;
- Alimentação básica;
- Água;
- Energia elétrica;
- Transporte;
- Plano de saúde;
- Medicamentos;
- Internet necessária para trabalho;
- Educação essencial;
- Obrigações financeiras indispensáveis.
Despesas não essenciais
São gastos que podem ser reduzidos ou temporariamente eliminados.
Por exemplo:
- Restaurantes;
- Streaming;
- Viagens;
- Compras por impulso;
- Assinaturas;
- Entretenimento;
- Itens supérfluos.
Isso não significa que você nunca possa gastar com lazer.
A questão é simplesmente saber o que poderia ser cortado caso sua renda desaparecesse temporariamente.
Quantos meses de despesas você deve guardar?
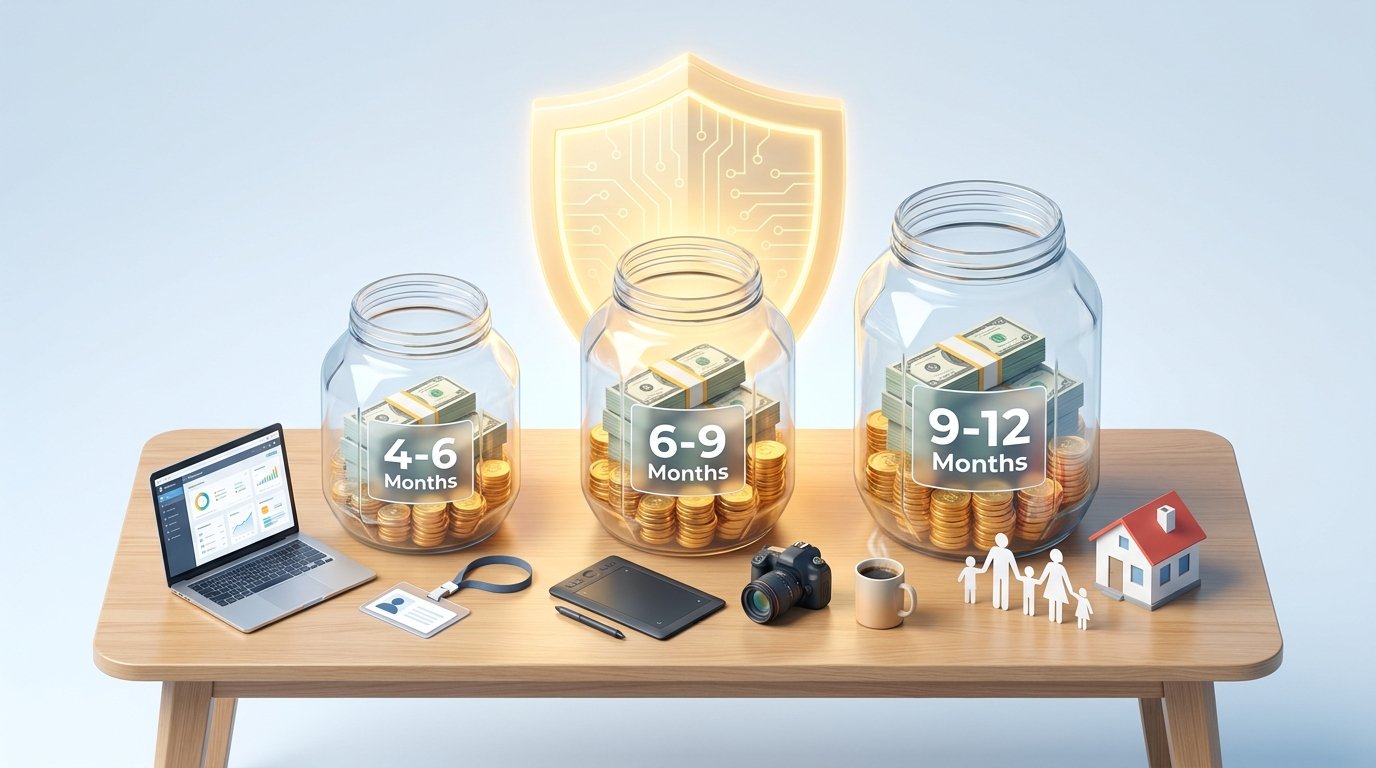
Não existe um único número que sirva para todo mundo. Isso porque a quantidade ideal depende principalmente da estabilidade da renda. Uma referência prática pode ser:
| Perfil | Reserva sugerida |
|---|---|
| Servidor ou renda muito estável | 3 a 6 meses |
| Trabalhador CLT | 4 a 6 meses |
| Profissional com renda variável | 6 a 9 meses |
| Autônomo | 6 a 12 meses |
| Empresário | 6 a 12 meses |
| Pessoa com renda muito instável | 9 a 12 meses |
Esses números são referências, não regras absolutas. Se você tem uma renda bastante previsível, pode trabalhar inicialmente com uma reserva menor. Por outro lado, se sua renda oscila muito, uma reserva maior oferece uma margem de segurança mais confortável.
Reserva de emergência para CLT, autônomos e famílias
Reserva de emergência para quem é CLT
Quem trabalha com carteira assinada normalmente possui maior previsibilidade de renda. Além disso, pode ter acesso a mecanismos trabalhistas que ajudam em determinados cenários. Ainda assim, isso não significa que seja necessário manter uma reserva pequena. Uma meta de quatro a seis meses de despesas essenciais pode ser, portanto, um ponto de partida razoável.
Por exemplo:
Despesas essenciais: R$ 3.000
Reserva de seis meses:
R$ 3.000 × 6 = R$ 18.000
Reserva de emergência para autônomos
Para quem trabalha por conta própria, a situação é diferente, já que a renda pode variar bastante de um mês para outro. Por isso, pode ser interessante aumentar a margem de segurança.
Imagine um profissional que precisa de R$ 4.000 mensais para manter suas despesas essenciais. Com uma reserva de nove meses:
R$ 4.000 × 9 = R$ 36.000
Assim, esse dinheiro poderia permitir que ele atravesse um período de baixa demanda sem precisar assumir dívidas imediatamente.
Esse dinheiro poderia permitir que ele atravesse um período de baixa demanda sem precisar assumir dívidas imediatamente.
Como calcular a reserva de emergência para famílias
Famílias precisam considerar o orçamento doméstico completo. Nesse caso, não basta analisar apenas as despesas individuais. Imagine uma família com:
- Moradia: R$ 2.000;
- Alimentação: R$ 1.500;
- Transporte: R$ 700;
- Saúde: R$ 500;
- Educação: R$ 800;
- Contas básicas: R$ 500.
Total: R$ 6.000 por mês.
Com seis meses de reserva:
R$ 6.000 × 6 = R$ 36.000.
Caso a família possua apenas uma pessoa responsável pela maior parte da renda, talvez seja interessante trabalhar com uma margem maior.
A regra dos 6 meses funciona para todo mundo?
Não necessariamente. A regra dos seis meses é uma referência simples, mas o planejamento precisa considerar o contexto. Uma pessoa solteira com emprego estável e baixo custo de vida, por exemplo, pode precisar de uma reserva relativamente menor. Já uma família com filhos, financiamento, renda variável e apenas uma fonte principal de renda pode precisar de uma reserva significativamente maior.
Por isso, pense na reserva como uma proteção personalizada: quanto maior o risco de interrupção da renda, maior tende a ser a necessidade de liquidez.
Onde guardar sua reserva de emergência?
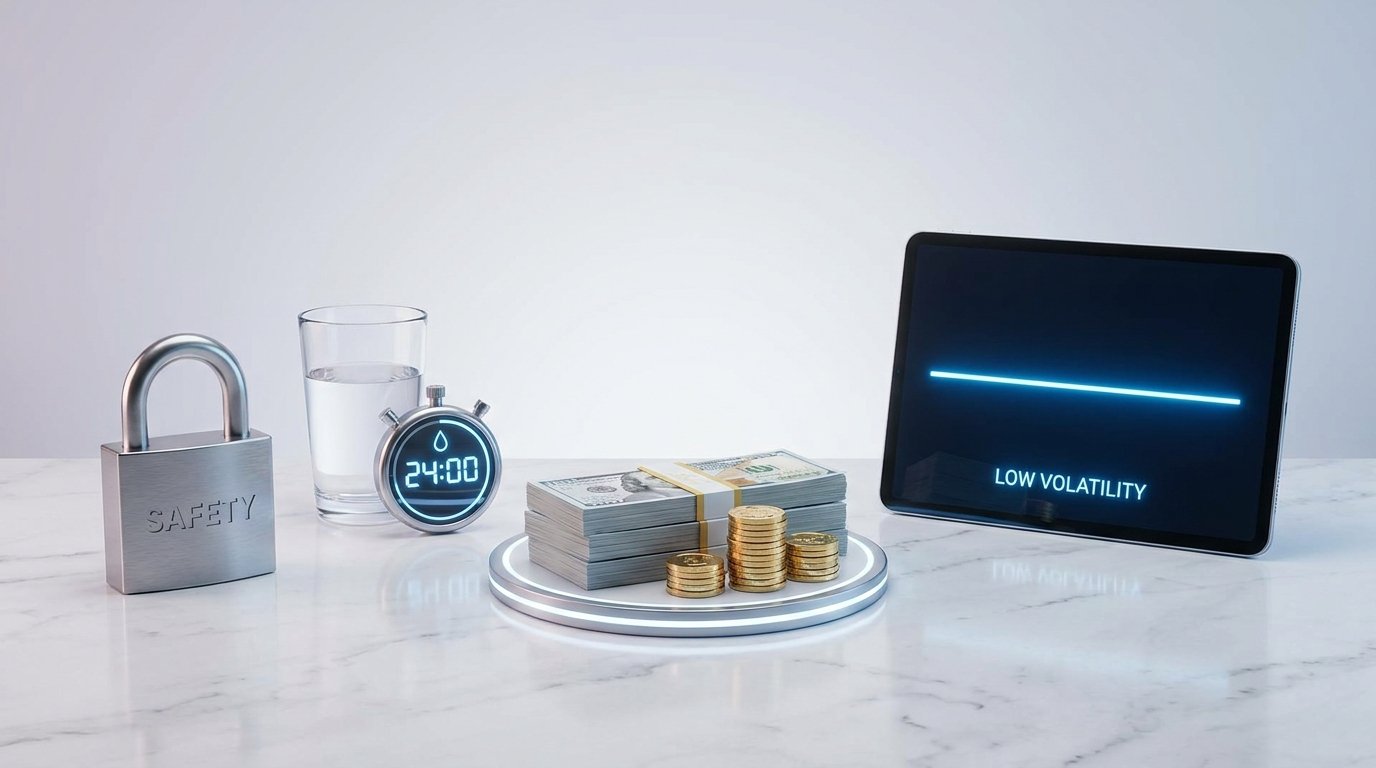
Essa é uma das decisões mais importantes, já que o dinheiro precisa estar disponível quando você precisar dele. Por isso, três características são fundamentais:
- Segurança
- Liquidez
- Baixa volatilidade
A rentabilidade, nesse caso, vem depois. Entre as alternativas normalmente utilizadas estão:
- Conta remunerada, dependendo das condições;
- CDB com liquidez diária;
- Tesouro Selic;
- Poupança;
- Alguns produtos de renda fixa com liquidez adequada.
A escolha deve considerar, portanto, não apenas a taxa oferecida, mas também as condições de resgate, tributação, emissor e segurança. Aliás, o FGC — Fundo Garantidor de Créditos — informa quais produtos possuem garantia ordinária e quais não fazem parte dessa proteção.
FGC: como funciona a garantia dos investimentos?
O FGC é um mecanismo de proteção para determinados créditos e depósitos mantidos em instituições financeiras associadas. Atualmente, a garantia ordinária cobre até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, observadas as regras aplicáveis. Além disso, existe um teto global de R$ 1 milhão por CPF ou CNPJ em um período de quatro anos para garantias pagas pelo FGC.
Entre os produtos cobertos estão, conforme as regras do FGC:
- CDB;
- RDB;
- LCI;
- LCA;
- LCD;
- Poupança;
- Determinados depósitos bancários;
- Alguns outros instrumentos previstos na regulamentação.
Por outro lado, o FGC informa que Tesouro Direto, fundos de investimento, debêntures, CRI e CRA, entre outros, não fazem parte da garantia ordinária. Isso leva a uma conclusão importante: FGC não significa que qualquer investimento esteja protegido. Por isso, é preciso verificar se o produto específico é elegível e se a instituição está dentro das condições de cobertura.
FGC substitui a análise de risco?
De forma alguma. Mesmo quando determinado produto possui cobertura do FGC, é importante avaliar:
- Instituição emissora;
- Rentabilidade;
- Liquidez;
- Prazo;
- Tributação;
- Condições de resgate;
- Concentração do patrimônio.
Além disso, a cobertura possui limites. Portanto, não faz sentido colocar grandes quantias em um único emissor simplesmente porque existe FGC — a diversificação continua sendo uma ferramenta importante de gestão de risco.
Liquidez é mais importante que rentabilidade na reserva
Imagine que você encontre um investimento oferecendo uma taxa muito atraente, mas o dinheiro fique bloqueado por dois anos. Isso pode até parecer interessante para objetivos de longo prazo, mas não necessariamente é adequado para uma reserva de emergência. Afinal, emergência significa que você pode precisar do dinheiro agora.
É por isso que investimentos destinados à reserva devem priorizar acesso rápido ao dinheiro. Uma rentabilidade um pouco menor, nesse caso, pode ser aceitável se, em troca, você tiver mais segurança e facilidade para resgatar os recursos. Como diz o velho ditado: não adianta ganhar muito se você não consegue acessar o dinheiro quando precisa.
Reserva de emergência e Selic: o que muda?
A taxa Selic influencia diretamente diversas aplicações de renda fixa no Brasil. Depois de um ciclo de cortes ao longo de 2026, o Copom reduziu a Selic para 14,00% ao ano na reunião de 4 e 5 de agosto de 2026, com o CDI acompanhando de perto em 13,90% ao ano. Isso torna a renda fixa especialmente relevante para quem está formando uma reserva.
Porém, é importante não cair em uma armadilha: uma Selic elevada não transforma qualquer investimento em uma boa reserva de emergência. Afinal, o objetivo principal continua sendo preservar o capital e manter liquidez — a rentabilidade é consequência, não a finalidade principal.
Observação: a Selic é revisada a cada reunião do Copom (a cada 45 dias, aproximadamente). Antes de publicar, confirme se o valor acima ainda é o vigente.
O que não usar como reserva de emergência?
Alguns investimentos podem ser excelentes para objetivos de longo prazo, mas inadequados para emergências. Entre os exemplos estão:
- Ações;
- Criptomoedas;
- Fundos de alta volatilidade;
- Investimentos sem liquidez adequada;
- Imóveis;
- Ativos que podem sofrer grandes oscilações.
Imagine, por exemplo, que você precise de R$ 15 mil para uma emergência justamente quando sua carteira de ações estiver em queda. Nesse caso, você poderia ser obrigado a vender seus ativos por um preço desfavorável — e esse é exatamente o problema que a reserva de emergência deve evitar.
Como montar sua reserva de emergência do zero?
Se você ainda não possui reserva, não precisa juntar dezenas de milhares de reais imediatamente. O primeiro objetivo, na verdade, é criar o hábito.
Comece, antes de tudo, estabelecendo uma meta clara. Depois, siga estes cinco passos:
- Descubra suas despesas — calcule seu custo essencial mensal.
- Defina sua meta — escolha inicialmente três, seis ou mais meses, conforme seu perfil.
- Crie uma conta ou investimento separado — evite misturar a reserva com o dinheiro destinado às despesas do dia a dia.
- Automatize os aportes — programe uma transferência mensal logo depois de receber.
- Aumente gradualmente — sempre que sua renda aumentar, tente aumentar também seus aportes.
Quanto guardar por mês? (retomando o exemplo da reserva CLT de R$ 18.000)
Suponha que sua meta seja a mesma reserva de R$ 18 mil calculada no exemplo do trabalhador CLT. Guardando R$ 1.000 por mês:
R$ 18.000 ÷ R$ 1.000 = 18 meses.
Guardando R$ 1.500:
R$ 18.000 ÷ R$ 1.500 = 12 meses.
Guardando R$ 2.000:
R$ 18.000 ÷ R$ 2.000 = 9 meses.
Isso mostra, portanto, por que controlar gastos e aumentar a capacidade de poupança pode acelerar bastante a construção da reserva.
Como acelerar a construção da reserva?
Existem, basicamente, duas formas principais:
Reduzir despesas
Analise gastos recorrentes. Às vezes, pequenas reduções mensais produzem resultados significativos ao longo de um ano.
Aumentar receitas
Você também pode buscar:
- Trabalho freelancer;
- Serviços extras;
- Venda de itens que não utiliza;
- Renda complementar;
- Desenvolvimento profissional.
O ideal, na prática, é combinar as duas estratégias. Afinal, cortar gastos tem limite, enquanto a capacidade de aumentar sua renda pode crescer ao longo do tempo.
Quando usar a reserva de emergência?
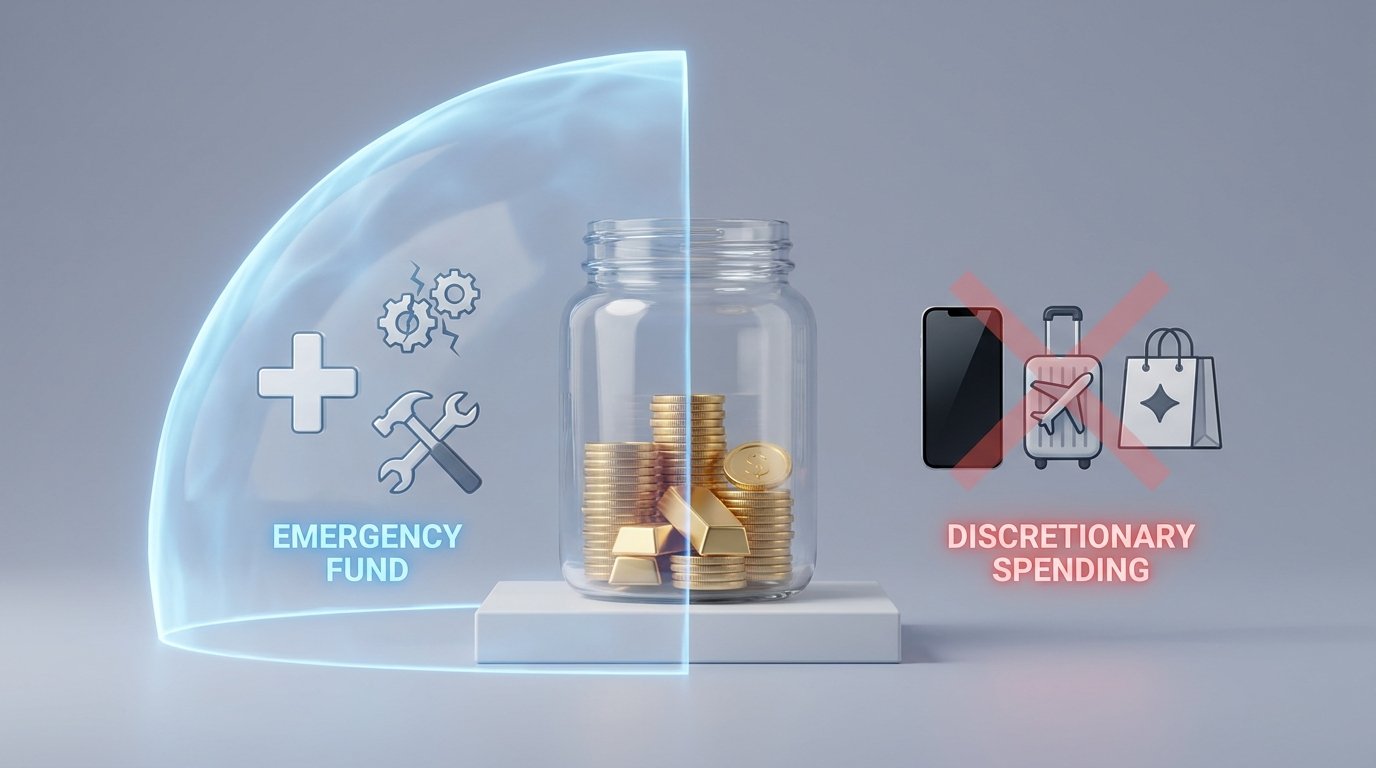
A reserva deve ser utilizada para situações realmente inesperadas e relevantes. Bons exemplos incluem:
- Perda de renda: você ficou sem sua principal fonte de receita.
- Problema de saúde: surgiu uma despesa que não estava prevista.
- Reparo essencial: seu veículo ou equipamento de trabalho apresentou um problema urgente.
- Emergência familiar: apareceu uma despesa importante e inevitável.
Por outro lado, comprar um celular novo, fazer uma viagem ou aproveitar uma promoção normalmente não caracteriza emergência. Para essas situações, crie outras categorias de planejamento financeiro.
O que fazer depois de usar a reserva?
Se você precisou utilizar parte do dinheiro, não significa que seu planejamento fracassou. Na verdade, a reserva cumpriu exatamente sua função. Depois da emergência, faça três coisas:
- Calcule quanto foi utilizado;
- Reduza temporariamente despesas não essenciais;
- Priorize a reconstrução da reserva.
Se sua reserva caiu de R$ 20 mil para R$ 8 mil, por exemplo, sua próxima meta é recuperar os R$ 12 mil utilizados.
7 erros comuns ao montar uma reserva de emergência
- Confundir salário com despesas — o cálculo deve partir principalmente do custo essencial de vida.
- Buscar rentabilidade acima de tudo — uma reserva não precisa ser o investimento mais rentável da sua carteira.
- Ignorar a liquidez — dinheiro de emergência precisa estar disponível.
- Investir tudo em um único emissor — mesmo com mecanismos de proteção, concentração excessiva pode aumentar riscos.
- Usar a reserva para consumo — promoções não são emergências.
- Nunca atualizar o valor — se suas despesas aumentaram, sua reserva também deveria ser revisada.
- Parar de investir depois de formar a reserva — depois que a reserva estiver completa, você pode direcionar novos aportes para objetivos de médio e longo prazo.
Como saber se sua reserva está adequada?
Faça este teste simples. Pergunte-se: “Se minha renda desaparecesse hoje, por quantos meses eu conseguiria manter minhas despesas essenciais sem contrair novas dívidas?”
Uma resposta igual a zero indica que você provavelmente precisa priorizar a formação da reserva. Dois meses de proteção já mostram algum avanço, mas talvez seja o caso de ampliá-la. Seis meses ou mais tendem a representar uma posição mais confortável, dependendo do seu perfil. E, se sua renda for muito instável, talvez valha considerar uma margem ainda maior.
Perguntas frequentes sobre reserva de emergência
Quanto guardar e quando revisar o valor
1. Qual é o valor ideal para uma reserva de emergência?
Não existe um valor universal. O cálculo deve considerar suas despesas essenciais e a estabilidade da sua renda. Uma referência comum é manter de três a seis meses para perfis mais estáveis e de seis a doze meses para pessoas com renda variável ou instável.
2. O valor da reserva precisa ser atualizado?
Sim. Se seu custo de vida aumentar, a reserva necessária também pode aumentar. Por isso, é interessante revisar o cálculo pelo menos uma vez por ano ou sempre que ocorrer uma mudança significativa na renda ou nas despesas.
3. Posso ter mais de seis meses de reserva?
Sim. Não existe um limite obrigatório. Pessoas com renda muito variável, responsabilidades familiares elevadas ou maior exposição à instabilidade podem preferir uma reserva de nove ou doze meses.
Onde guardar a reserva com segurança
4. Reserva de emergência precisa ficar na poupança?
Não. A poupança é apenas uma das possibilidades. Existem outras alternativas de renda fixa com liquidez adequada. O importante, portanto, é analisar segurança, liquidez, custos, tributação e condições do produto.
5. CDB possui garantia do FGC?
Determinados CDBs são cobertos pela garantia ordinária do FGC, desde que cumpram as condições previstas. O limite geral é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, observadas as regras do FGC.
6. Tesouro Selic tem garantia do FGC?
Não. O próprio FGC informa que títulos públicos, incluindo o Tesouro Direto, não fazem parte da garantia ordinária do Fundo. Isso não significa, contudo, que sejam equivalentes a produtos bancários sem proteção — trata-se, na verdade, de uma estrutura de risco diferente.
7. Posso deixar minha reserva em ações?
Não é recomendado tratar ações como reserva de emergência, já que elas podem sofrer oscilações relevantes justamente quando você precisar vender. A reserva deve priorizar, acima de tudo, estabilidade e liquidez.
Estratégia durante a formação da reserva
8. Devo investir enquanto ainda estou montando a reserva?
Você pode começar a investir de acordo com seus objetivos, mas, para quem ainda não possui nenhuma proteção financeira, normalmente faz sentido priorizar a construção da reserva antes de assumir riscos maiores.
Leia também
Conclusão: sua reserva é a primeira camada de proteção do patrimônio
Saber como calcular sua reserva de emergência ideal é um dos primeiros passos para construir uma vida financeira mais segura. Felizmente, o cálculo não precisa ser complicado.
Comece descobrindo suas despesas essenciais, multiplique esse valor pelo número de meses adequado ao seu perfil e escolha uma aplicação que priorize segurança e liquidez. Por exemplo:
Despesas essenciais × meses de proteção = reserva de emergência
Se suas despesas são R$ 4 mil e você decide manter seis meses:
R$ 4.000 × 6 = R$ 24.000.
Pronto — você já tem uma referência objetiva. Depois, é só ajustar o valor de acordo com sua realidade.
Também é importante compreender que FGC, liquidez e rentabilidade são conceitos diferentes: o FGC possui regras específicas de cobertura, enquanto a liquidez determina a facilidade de acesso ao dinheiro.
No fim das contas, uma boa reserva não existe para impressionar ninguém. Na verdade, ela existe para que, quando a vida sair do roteiro, suas finanças não saiam junto. E esse é um dos maiores benefícios de organizar o dinheiro: você não elimina todos os problemas, mas aumenta bastante sua capacidade de enfrentá-los.
Comece com o que consegue hoje. Afinal, a reserva perfeita é menos importante do que a reserva que você realmente começa a construir.
Pingback: Renda Fixa 2026: Como Investir com a Selic a 14% e Proteger Seu Dinheiro da Inflação - Solidez Financeira
Pingback: Custo de Oportunidade Financeiro: O Que Suas Decisões Financeiras Escondem - Solidez Financeira
Pingback: Tesouro IPCA+ para Aposentadoria: Vale a Pena em 2026? - Solidez Financeira
Pingback: Como Investir com Pouco Dinheiro: Primeiros Passos - Solidez Financeira